Domain steuerrecht-deutschland.de kaufen?
Wir ziehen mit dem Projekt
steuerrecht-deutschland.de um.
Sind Sie am Kauf der Domain
steuerrecht-deutschland.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerrecht-deutschland.de kaufen?
Wie berechne ich die Dichte von TiO2 Rutil?
Die Dichte von TiO2 Rutil kann berechnet werden, indem man die Masse des Materials durch sein Volumen teilt. Die Masse kann durch Wiegen des Materials bestimmt werden, während das Volumen durch Messungen der Abmessungen des Materials ermittelt werden kann. Die Dichte von TiO2 Rutil beträgt etwa 4,23 g/cm3. **
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **


Ähnliche Suchbegriffe für Rutil
Top-Angebote
Produkte zum Begriff Rutil:
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Ratgeber von Andreas Kümpel, Björn Claudy, Frank HenselerSchritt für Schritt durch die offiziellen Formulare. Die ideale Hilfestellung für die Körperschaftsteuer-, Gewerbesteuer- und Umsatzsteuererklärungen. Weitere Informationen zu Rechtsprechung und Finanzverwaltung, Musterfälle, praktische Tipps, Berechnungs- und Prüfungspläne, relevante Rechtsmaterialien und die Erklärungsvordrucke runden den Leitfaden ab. Nachschlagewerk und ideale Unterstützung beim Ausfüllen der Formulare. Schritt-für-Schritt-Anleitung durch die Formulare für Körperschaftsteuer, Gewerbesteuer und Umsatzsteuererklärungen. Darstellung aller bewertungsrelevanten Gesetzesänderungen.114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Taschenbuch von Björn Claudy,Frank Henseler,Andreas Kümpel, Stollfuß Verlag,Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-erklärung 2023, Taschenbuch Von Björn Claudy,frank Henseler,andreas Kümpel, Stollfuß Verlag, 978-3-08-363823-0, Seitenanzahl: 1000114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025, Taschenbuch von Björn Claudy,Frank Henseler,Andreas Kümpel, Lefebvre Stollfuß -Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-erklärung 2025, Taschenbuch Von Björn Claudy,frank Henseler,andreas Kümpel, Lefebvre Stollfuß - Zweigniederlassung Der Lefebvre Gmbh, 978-3-08-363825-4, Seitenanzahl: 1012144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Welches Erbschaftsteuer Finanzamt ist zuständig?
Welches Erbschaftsteuer Finanzamt für eine bestimmte Erbschaft zuständig ist, hängt in der Regel vom letzten Wohnsitz des Erblassers ab. Das Finanzamt, in dessen Bezirk der Erblasser zuletzt gemeldet war, ist normalerweise für die Erbschaftsteuer zuständig. Es kann jedoch auch Ausnahmen geben, zum Beispiel wenn der Erblasser im Ausland gelebt hat oder wenn das Erbe Auslandsvermögen umfasst. In solchen Fällen kann die Zuständigkeit auch nach anderen Kriterien bestimmt werden. Es ist daher ratsam, sich im konkreten Fall direkt beim Finanzamt zu erkundigen, um sicherzustellen, dass die Erbschaftsteuer korrekt abgewickelt wird. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **

Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer?
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer? **
Top-Angebote
Produkte zum Begriff Rutil:
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Ratgeber von Andreas Kümpel, Björn Claudy, Frank HenselerSchritt für Schritt durch die offiziellen Formulare. Die ideale Hilfestellung für die Körperschaftsteuer-, Gewerbesteuer- und Umsatzsteuererklärungen. Weitere Informationen zu Rechtsprechung und Finanzverwaltung, Musterfälle, praktische Tipps, Berechnungs- und Prüfungspläne, relevante Rechtsmaterialien und die Erklärungsvordrucke runden den Leitfaden ab. Nachschlagewerk und ideale Unterstützung beim Ausfüllen der Formulare. Schritt-für-Schritt-Anleitung durch die Formulare für Körperschaftsteuer, Gewerbesteuer und Umsatzsteuererklärungen. Darstellung aller bewertungsrelevanten Gesetzesänderungen.114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Dichte von TiO2 Rutil?
Die Dichte von TiO2 Rutil kann berechnet werden, indem man die Masse des Materials durch sein Volumen teilt. Die Masse kann durch Wiegen des Materials bestimmt werden, während das Volumen durch Messungen der Abmessungen des Materials ermittelt werden kann. Die Dichte von TiO2 Rutil beträgt etwa 4,23 g/cm3. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Welches Erbschaftsteuer Finanzamt ist zuständig?
Welches Erbschaftsteuer Finanzamt für eine bestimmte Erbschaft zuständig ist, hängt in der Regel vom letzten Wohnsitz des Erblassers ab. Das Finanzamt, in dessen Bezirk der Erblasser zuletzt gemeldet war, ist normalerweise für die Erbschaftsteuer zuständig. Es kann jedoch auch Ausnahmen geben, zum Beispiel wenn der Erblasser im Ausland gelebt hat oder wenn das Erbe Auslandsvermögen umfasst. In solchen Fällen kann die Zuständigkeit auch nach anderen Kriterien bestimmt werden. Es ist daher ratsam, sich im konkreten Fall direkt beim Finanzamt zu erkundigen, um sicherzustellen, dass die Erbschaftsteuer korrekt abgewickelt wird. **
Ähnliche Suchbegriffe für Rutil
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Taschenbuch von Björn Claudy,Frank Henseler,Andreas Kümpel, Stollfuß Verlag,Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-erklärung 2023, Taschenbuch Von Björn Claudy,frank Henseler,andreas Kümpel, Stollfuß Verlag, 978-3-08-363823-0, Seitenanzahl: 1000114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025, Taschenbuch von Björn Claudy,Frank Henseler,Andreas Kümpel, Lefebvre Stollfuß -Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-erklärung 2025, Taschenbuch Von Björn Claudy,frank Henseler,andreas Kümpel, Lefebvre Stollfuß - Zweigniederlassung Der Lefebvre Gmbh, 978-3-08-363825-4, Seitenanzahl: 1012144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2024, Taschenbuch von Björn Claudy,Frank Henseler,Andreas Kümpel, Stollfuß Verlag,Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-erklärung 2024, Taschenbuch Von Björn Claudy,frank Henseler,andreas Kümpel, Stollfuß Verlag, 978-3-08-363824-7, Seitenanzahl: 1024126,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
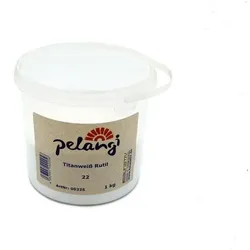
Pelangi Titanweiß Rutil 22 - 50 g BecherMineralpigment . Titandioxid, ein Oxid des Metalls Titan, eine der bedeutendsten Titan-Verbindungen, tritt in drei Modifikationen der Kristallstruktur auf, die in der Natur vorkommen; Rutil ist eine der stabilsten Formen. Zur Herstellung von Titandioxid haben sich im 20. Jahrhundert zwei komplexe Verfahren durchgesetzt: das ältere Sulfat- und das jüngere Chloridverfahren. Ersteres (Rohstoff ist hier feingemahlener Ilmenit, ein schwarzes Titaneisenerz, das mit Schwefelsäure aufgeschlossen und weiterverarbeitet wird) findet vor allem bei titandioxidarmen Rohstoffen Verwendung. Bei diesem Verfahren fällt Dünnsäure als Nebenprodukt an, die bis in die 1980er Jahre im Meer „verklappt“ wurde. Heute wird Dünnsäure wieder aufbereitet und in die Produktion zurückgeführt. Aufgrund der Umweltprobleme im Sulfatverfahren wird seither mehrheitlich im Chloridverfahren (Rohstoff ist hier Rutil, ein selteneres, eisenhaltiges Titanerz mit hohem Titandioxidgehalt) produziert. Das als Nebenprodukt entstehende Chlor wird erneut weiterverwendet. Titandioxid (Rutil) besitzt als strahlend weißes Pigment das höchste Aufhell-, Färbe- und Deckvermögen aller handelsüblichen Weißpigmente. Es ist säure- und alkalibeständig, wetter- und hitzestabil sowie untoxisch. Eigenschaften ☑ Kalkecht ☐ Künstlich ☑ anorganisch ☑ Lichtecht ☑ Synthetisch ☐ Natürlich ☐ Organisch Mischbar mit: ☑ Sumpfkalk und Sumpfkalkfarben ☑ Marmorkalk Putze ☑ Kaseingebundene Kalkfarben ☑ Kalkglätten ☑ Kaseinbindemittel ☑ Tadelakt ☑ Leimfarben ☑ Lehmfarben /-streichputze pulverförmig ☑ Lehmfeinputze ☐ Tonputze* ☐ Tonfarben und –streichputze* ☑ Zement ☑ Silikatfarben flüssig ☑ Dispersions-Silikatfarben ☑ Wasserglas ☑ Naturharz-Dispersionsfarben ☑ Kunststoffdispersionsfarben ☑ Hartöle, Öllasuren, Leinöl ☑ Wachslasuren ☑ Temperafarben * Emoton Tonputze, Tonfarben und Tonstreichputze müssen mit den Emoton Pigmentmischungen abgetönt werden. Das Abtönen mit bloßen Pigmenten führt nur zu geringfügigen Farbtonveränderungen und zu unregelmäßigem Oberflächenbild. Zum Mischen : Grundsätzliches : Pulverpigmente sind Feststoffe, feine Körnchen, wobei deren Größe und Dichte je nach Pigment unterschiedlich sind. Diese Körnchen lösen sich in einer Farbe nicht auf, sondern verteilen sich in ihr, sie werden quasi von der Farbe ummantelt. Da sich dies auf das Mischen und auf das Resultat danach auswirkt, sind zwei wichtige Punkte zu beachten: 1. Das Pulverpigment oder das eingesumpfte Pigmentkonzentrat müssen sehr homogen in das Produkt verrührt werden. 2. Die Mengen sind je nach Pigment unterschiedlich, d.h. die Farbtonintensität kann bei gleicher Menge von Pigment zu Pigment sehr unterschiedlich sein, deshalb immer Proben machen (oder sich überraschen lassen....). Farben und Putze in Pulverform können grundsätzlich “trocken in trocken“ gemischt werden, d.h. das Pulverpigment wird trocken in das Pulver der Farbe / des Putzes gemischt und mit dem Quirl sehr gut verrührt. Achtung auf die Fliehkraft der Pulvermischung im Eimer! Werden flüssige Farben / Bindemittel / Putze mit Pulverpigmenten gemischt, sollten diese zuvor mit Wasser zu einem Pigmentbrei (ähnlich der Joghourt-Konsistenz) verrührt und eingesumpft werden. Dabei müssen sie nicht länger quellen, der Brei kann direkt in das zu pigmentierende Material gerührt werden (vorsichtig dosieren, dabei permanent mit Quirl umrühren). In Putzen sind mehr Pigmente notwendig als in einer Farbe, um denselben Farbton zu erhalten. Anders gesagt, 10% vom selben Pigment in einem Putz ergibt in der Regel einen helleren Farbton als in einer Farbe. Bei einigen Produkten ist ein ergänzendes Mischverfahren sinnvoll: Bei Silikatfarben mischt man zum Wasser-Pigment-Konzentrat am besten ein wenig von der Farbe mit dazu und rührt dann dieses Farbkonzentrat in den Farbeimer. Für das pigmentieren von Dispersions- und Naturharzfarben sumpft man die Pulverpigmente nicht in Wasser ein, sondern in mit Wasser stark verdünnte Farbe. Dieses Farbkonzentrat wird dann (wenn möglich am Tag vor dem Streichen)langsam in die Farbe gerührt. In Hartöle, Öllasuren, Leinöl, Wachs-Öl-Gemische können die Pigmente direkt eingerührt werden. Dabei sollten die Produkte nicht zu kalt gelagert sein. Je wärmer, desto einfacher lassen sie sich verrühren. Temperafarben werden mit Pigmenten am besten wie Dispersionsfarben gemischt. Pelangi Titanweiß Rutil ist erhältlich in 50g, 100g, 500g, 1kg Bechern, 5kg Eimern, 10kg und 25kg Tüten Downloads Farbkarte Kalkfarbe + Pelangi Farbkarte Hartöl + Pelangi3,70 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer?
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.