Domain steuerrecht-deutschland.de kaufen?
Wir ziehen mit dem Projekt
steuerrecht-deutschland.de um.
Sind Sie am Kauf der Domain
steuerrecht-deutschland.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerrecht-deutschland.de kaufen?
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **


Ähnliche Suchbegriffe für Ketotifen
Top-Angebote
Produkte zum Begriff Ketotifen:
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ketotifen-Stulln Ketotifen Stulln 0,25 mg/ml ATR Lsg.unkonserviert 2x 2x10 ml AugentropfenSet enthält2x Ketotifen Stulln® 0,25 mg/ml Augentropfen, Lösung 10 mlKetotifen Stulln® 0,25 mg/ml Augentropfen, Lösung Zur symptomatischen Behandlung einer saisonalen allergischen Konjunktivitis Wirkstoff: Ketotifen (entspricht 0,345 mg Ketotifenfumarat pro ml) Apothekenpflichtiges Arzneimittel Geeignet zur Anwendung während der Stillzeit Mit Glycerol (E 422) und Wasser für Injektionszwecke Ohne Konservierungsstoffe (in UD-Version) Stand: 03/2024 Ketotifen Stulln® 0,25 mg/ml Augentropfen, Lösung ist ein antiallergisches Arzneimittel zur lokalen Anwendung am Auge. Es wird zur symptomatischen Behandlung einer saisonalen allergischen Konjunktivitis eingesetzt. Der Wirkstoff Ketotifen lindert Symptome wie Juckreiz, Rötung und tränende Augen. Die Augentropfen sind sowohl für Erwachsene als auch Kinder geeignet und lassen sich dank der klaren Lösung einfach dosieren. Anwendung: Gemäß Gebrauchsinformation 1 Tropfen in das/die betroffene(n) Auge(n), 2-mal täglich. Die genaue Dosierung und Dauer der Anwendung erfolgt nach ärztlicher Anweisung. Inhaltsstoffe: 1 ml Lösung enthält: 0,25 mg Ketotifen (entsprechend 0,345 mg Ketotifenfumarat). Sonstige Bestandteile: Glycerol (E 422), Natriumhydroxid-Lösung 4 % (E 524) zur pH-Werteinstellung, Wasser für Injektionszwecke. Hersteller: Pharma Stulln GmbH Werksstraße 3 92551 Stulln Deutschland33,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Ratgeber von Andreas Kümpel, Björn Claudy, Frank HenselerSchritt für Schritt durch die offiziellen Formulare. Die ideale Hilfestellung für die Körperschaftsteuer-, Gewerbesteuer- und Umsatzsteuererklärungen. Weitere Informationen zu Rechtsprechung und Finanzverwaltung, Musterfälle, praktische Tipps, Berechnungs- und Prüfungspläne, relevante Rechtsmaterialien und die Erklärungsvordrucke runden den Leitfaden ab. Nachschlagewerk und ideale Unterstützung beim Ausfüllen der Formulare. Schritt-für-Schritt-Anleitung durch die Formulare für Körperschaftsteuer, Gewerbesteuer und Umsatzsteuererklärungen. Darstellung aller bewertungsrelevanten Gesetzesänderungen.114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welches Erbschaftsteuer Finanzamt ist zuständig?
Welches Erbschaftsteuer Finanzamt für eine bestimmte Erbschaft zuständig ist, hängt in der Regel vom letzten Wohnsitz des Erblassers ab. Das Finanzamt, in dessen Bezirk der Erblasser zuletzt gemeldet war, ist normalerweise für die Erbschaftsteuer zuständig. Es kann jedoch auch Ausnahmen geben, zum Beispiel wenn der Erblasser im Ausland gelebt hat oder wenn das Erbe Auslandsvermögen umfasst. In solchen Fällen kann die Zuständigkeit auch nach anderen Kriterien bestimmt werden. Es ist daher ratsam, sich im konkreten Fall direkt beim Finanzamt zu erkundigen, um sicherzustellen, dass die Erbschaftsteuer korrekt abgewickelt wird. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer?
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer? **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Ketotifen:
-
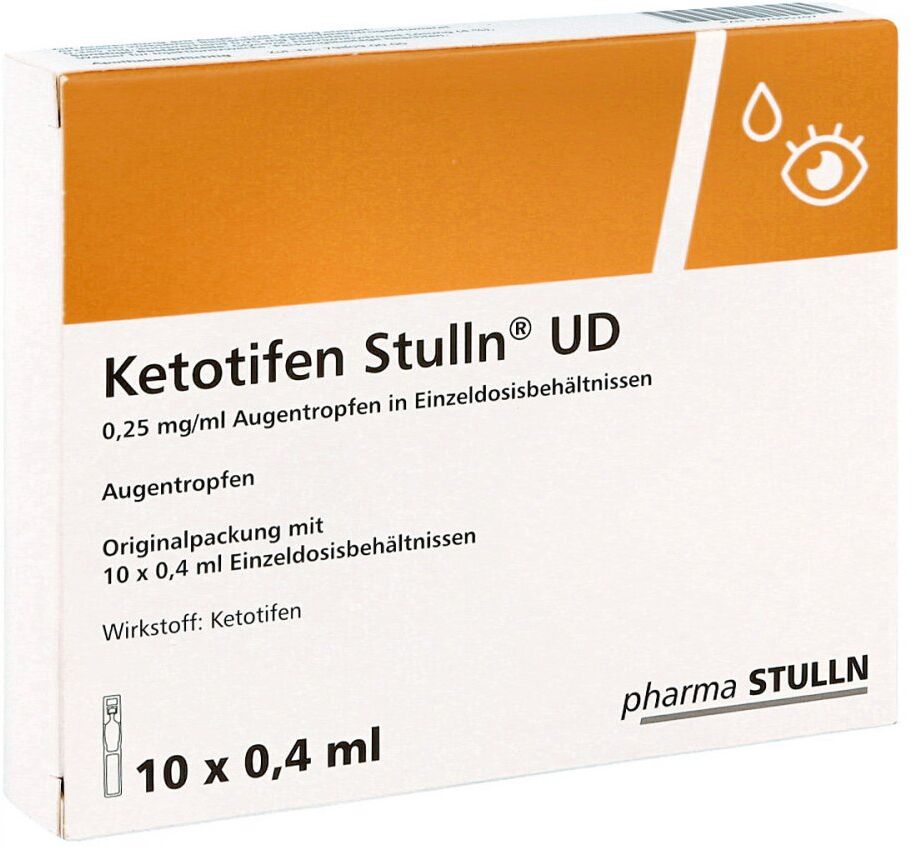
Ketotifen-Stulln Ketotifen Stulln UD Augentropfen Einzeldosispip. 50x0,4 ml EinzeldosispipettenWAS IST KETOTIFEN STULLN® UD AUGENTROPFEN UND WOFÜR WIRD ES ANGEWENDET? Ketotifen Stulln® UD Augentropfen enthält den Wirkstoff Ketotifen, bei dem es sich um ein Antiallergikum handelt. Ketotifen Stulln® UD Augentropfen wird zur Behandlung einer jahreszeitlich bedingten allergischen Konjunktivitis Guckende, tränende, rote oder geschwollene Augen und/oder Augenlider) angewendet. WIE IST KETOTIFEN STULLN® UD AUGENTROPFEN ANZUWENDEN? Wenden Sie dieses Arzneimittel immer genau wie in dieser Packungsbeilage beschrieben bzw. genau nach Anweisung Ihres Arztes, Apothekers oder des medizinischen Fachpersonals an. Fragen Sie bei Ihrem Arzt, Apotheker oder dem medizinischen Fachpersonal nach, wenn Sie sich nicht sicher sind. Die empfohlene Dosis beträgt für Erwachsene, ältere Menschen und Kinder (3 Jahre und älter) zweimal täglich (morgens und abends) jeweils einen Tropfen in das erkrankte Auge (oder die erkrankten Augen) tropfen. Der Inhalt eines Einzeldosisbehältnisses ist ausreichend für die Verabreichung jeweils eines Tropfens in beide Augen. Art der Anwendung Waschen Sie sich die Hände. Öffnen Sie den Aluminiumbeutel und entnehmen Sie den Block aus zusammenhängenden Einzeldosisbehältnissen. Trennen Sie ein Einzeldosisbehältnis von dem Streifen ab (Abb. 1). Geben Sie die übrigen Einzeldosisbehältnisse wieder in die Verpackung zurück und verschließen Sie den Aluminiumbeutel, indem Sie die Kante umfalten. Bewahren Sie den Aluminiumbeutel in der Faltschachtel auf. Öffnen Sie das Einzeldosisbehältnis, indem Sie die Spitze abdrehen. Achten Sie darauf, dass Sie die Spitze des Behältnisses nach dem Öffnen nicht berühren (Abb. 2). Neigen Sie Ihren Kopf nach hinten (Abb. 3). Ziehen Sie das untere Augenlid mit dem Finger nach unten und nehmen Sie das Einzeldosisbehältnis in die andere Hand. Drücken Sie leicht auf das Behältnis und lassen Sie einen Tropfen in das Auge fallen (Abb. 4). Schließen Sie die Augen und drücken Sie mit der Fingerspitze 1-2 Minuten lang gegen den inneren Augenwinkel. Dadurch wird verhindert, dass der Tropfen durch den Tränengang in den Rachen abfließt. Somit bleibt der größte Teil des Tropfens im Auge (Abb. 5). Wiederholen Sie die Schritte 6 bis 8 gegebenenfalls für das andere Auge. Verwerfen Sie das Einzeldosisbehältnis nach der Anwendung. Wenn Sie weitere Fragen zur Anwendung des Arzneimittels haben, fragen Sie Ihren Arzt oder Apotheker. Wenn Sie eine größere Menge von Ketotifen Stulln® UD Augentropfen angewendet haben, als Sie sollten Bei einer versehentlichen Einnahme von Ketotifen Stulln® UD Augentropfen über den Mund oder wenn versehentlich mehr als ein Tropfen ins Auge gebracht wurde, besteht keine Gefahr. In Zweifelsfällen fragen Sie Ihren Arzt um Rat. Wenn Sie die Anwendung von Ketotifen Stulln® UD Augentropfen vergessen haben Falls Sie vergessen haben, Ketotifen Stulln® UD anzuwenden, holen Sie dies so bald wie möglich nach. Halten Sie sich anschließend wieder an Ihr reguläres Dosierschema. Wenden Sie nicht die doppelte Menge an,...22,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Welches Erbschaftsteuer Finanzamt ist zuständig?
Welches Erbschaftsteuer Finanzamt für eine bestimmte Erbschaft zuständig ist, hängt in der Regel vom letzten Wohnsitz des Erblassers ab. Das Finanzamt, in dessen Bezirk der Erblasser zuletzt gemeldet war, ist normalerweise für die Erbschaftsteuer zuständig. Es kann jedoch auch Ausnahmen geben, zum Beispiel wenn der Erblasser im Ausland gelebt hat oder wenn das Erbe Auslandsvermögen umfasst. In solchen Fällen kann die Zuständigkeit auch nach anderen Kriterien bestimmt werden. Es ist daher ratsam, sich im konkreten Fall direkt beim Finanzamt zu erkundigen, um sicherzustellen, dass die Erbschaftsteuer korrekt abgewickelt wird. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Ähnliche Suchbegriffe für Ketotifen
-
Ketotifen-Stulln Ketotifen Stulln 0,25 mg/ml ATR Lsg.unkonserviert 2x 2x10 ml AugentropfenSet enthält2x Ketotifen Stulln® 0,25 mg/ml Augentropfen, Lösung 10 mlKetotifen Stulln® 0,25 mg/ml Augentropfen, Lösung Zur symptomatischen Behandlung einer saisonalen allergischen Konjunktivitis Wirkstoff: Ketotifen (entspricht 0,345 mg Ketotifenfumarat pro ml) Apothekenpflichtiges Arzneimittel Geeignet zur Anwendung während der Stillzeit Mit Glycerol (E 422) und Wasser für Injektionszwecke Ohne Konservierungsstoffe (in UD-Version) Stand: 03/2024 Ketotifen Stulln® 0,25 mg/ml Augentropfen, Lösung ist ein antiallergisches Arzneimittel zur lokalen Anwendung am Auge. Es wird zur symptomatischen Behandlung einer saisonalen allergischen Konjunktivitis eingesetzt. Der Wirkstoff Ketotifen lindert Symptome wie Juckreiz, Rötung und tränende Augen. Die Augentropfen sind sowohl für Erwachsene als auch Kinder geeignet und lassen sich dank der klaren Lösung einfach dosieren. Anwendung: Gemäß Gebrauchsinformation 1 Tropfen in das/die betroffene(n) Auge(n), 2-mal täglich. Die genaue Dosierung und Dauer der Anwendung erfolgt nach ärztlicher Anweisung. Inhaltsstoffe: 1 ml Lösung enthält: 0,25 mg Ketotifen (entsprechend 0,345 mg Ketotifenfumarat). Sonstige Bestandteile: Glycerol (E 422), Natriumhydroxid-Lösung 4 % (E 524) zur pH-Werteinstellung, Wasser für Injektionszwecke. Hersteller: Pharma Stulln GmbH Werksstraße 3 92551 Stulln Deutschland33,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Ratgeber von Andreas Kümpel, Björn Claudy, Frank HenselerSchritt für Schritt durch die offiziellen Formulare. Die ideale Hilfestellung für die Körperschaftsteuer-, Gewerbesteuer- und Umsatzsteuererklärungen. Weitere Informationen zu Rechtsprechung und Finanzverwaltung, Musterfälle, praktische Tipps, Berechnungs- und Prüfungspläne, relevante Rechtsmaterialien und die Erklärungsvordrucke runden den Leitfaden ab. Nachschlagewerk und ideale Unterstützung beim Ausfüllen der Formulare. Schritt-für-Schritt-Anleitung durch die Formulare für Körperschaftsteuer, Gewerbesteuer und Umsatzsteuererklärungen. Darstellung aller bewertungsrelevanten Gesetzesänderungen.114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ketotifen Stulln UD 0,25mg/ml AugentropfenAnwendungsgebiet von Ketotifen Stulln UD 0,25mg/ml AugentropfenDie Augentropfen enthalten den Wirkstoff Ketotifenfumarat, bei dem es sich um ein Antiallergikum handelt.Das Arzneimittel wird zur Behandlung einer jahreszeitlich bedingten allergischen Konjunktivitis (juckende, tränende, rote oder geschwollene Augen und/oder Augenlider) angewendet.Wirkstoffe / Inhaltsstoffe / Zutaten0.138 mg Ketotifen fumarat0.1 mg KetotifenGlycerol Hilfstoff (+)Natrium hydroxid Lösung 4% Hilfstoff (+)Wasser, für Injektionszwecke Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden,wenn Sie allergisch gegen Ketotifenfumarat oder einen der sonstigen Bestandteile dieses Arzneimittels sind.DosierungWenden Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker oder dem medizinischen Fachpersonal getroffenen Absprache an. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Die empfohlene Dosis beträgt für Erwachsene, ältere Menschen und Kinder (3 Jahre und älter) zweimal täglich (morgens und abends) jeweils ein Tropfen in das erkrankte Auge (oder die erkrankten Augen) tropfen.Der Inhalt eines Einzeldosisbehältnisses ist ausreichend für die Verabreichung jeweils eines Tropfens in beide Augen. Wenn Sie eine größere Menge angewendet haben, als Sie solltenBei einer versehentlichen Einnahme über den Mund oder wenn versehentlich mehr als ein Tropfen ins Auge gebracht wurde, besteht keine Gefahr. In Zweifelsfällen fragen Sie Ihren Arzt um Rat. Wenn Sie die Anwendung vergessen habenFalls Sie vergessen haben, die Tropfen anzuwenden, holen Sie dies so bald wie möglich nach.Halten Sie sich anschließend wieder an Ihr reguläres Dosierschema.Wenden Sie nicht die doppelte Dosis an, wenn Sie die vorherige Anwendung vergessen haben.EinnahmeSo werden die Augentropfen angewendet:Waschen Sie sich die Hände.Öffnen Sie das Einzeldosisbehältnis. Achten Sie darauf, dass Sie die Spitze des Behältn6,62 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ketotifen Stulln Ud Augentropfen 20 MLDie Augentropfen enthalten den Wirkstoff Ketotifenfumarat, bei dem es sich um ein Antiallergikum handelt. Das Arzneimittel wird zur Behandlung einer jahreszeitlich bedingten allergischen Konjunktivitis (juckende, tränende, rote oder geschwollene Augen und/oder Augenlider) angewendet. Wichtige Hinweise (Pflichtangaben): Ketotifen Stulln UD 0,25 mg/ml Augentropfen, Lösung in Einzeldosisbehältnissen. Wirkstoff: Ketotifen. Anwendungsgebiete: zur Behandlung einer jahreszeitlich bedingten allergischen Konjunktivitis (juckende, tränende, rote oder geschwollene Augen und/oder Augenlider). Quelle: Angaben der Packungsbeilage Stand: 11/2022 So werden die Augentropfen angewendet: Waschen Sie sich die Hände. Öffnen Sie das Einzeldosisbehältnis. Achten Sie darauf, dass Sie die Spitze des Behältnisses nach dem Öffnen nicht berühren. Neigen Sie Ihren Kopf nach hinten. Ziehen Sie das untere Augenlid mit dem Finger nach unten und nehmen Sie das Einzeldosisbehältnis in die andere Hand. Drücken Sie leicht auf das Behältnis und lassen Sie einen Tropfen in das Auge fallen. Schließen Sie die Augen und drücken Sie mit der Fingerspitze 1 - 2 Minuten lang gegen den inneren Augenwinkel. Dadurch wird verhindert, dass der Tropfen durch den Tränengang in den Rachen abfließt, und der größte Teil des Tropfens bleibt im Auge. Wiederholen Sie die Schritte gegebenenfalls für das andere Auge. Verwerfen Sie das Einzeldosisbehältnis nach der Anwendung. Für weitere Informationen lesen Sie bitte die Gebrauchsinformation oder fragen Sie Ihren Arzt, Apotheker oder Ihre Krankenschwester. Wenden Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker oder dem medizinischen Fachpersonal getroffenen Absprache an. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind. Die empfohlene Dosis beträgt für Erwachsene, ältere Menschen und Kinder (3 Jahre und älter) zweimal täglich (morgens und abends) jeweils ein Tropfen in das erkrankte Auge (oder die erkrankten Augen) tropfen. Der Inhalt eines Einzeldosisbehältnisses ist ausreichend für die Verabreichung jeweils eines Tropfens in beide Augen. Wenn Sie eine größere Menge angewendet haben, als Sie sollten Bei einer versehentlichen Einnahme über den Mund oder wenn versehentlich mehr als ein Tropfen ins Auge gebracht wurde, besteht keine Gefahr. In Zweifelsfällen fragen Sie Ihren Arzt um Rat. Wenn Sie die Anwendung vergessen haben Falls Sie vergessen haben, die Tropfen anzuwenden, holen Sie dies so bald wie möglich nach. Halten Sie sich anschließend wieder an Ihr reguläres Dosierschema. Wenden Sie nicht die doppelte Dosis an, wenn Sie die vorherige Anwendung vergessen haben. Das Arzneimittel darf nicht angewendet werden, wenn Sie allergisch gegen Ketotifenfumarat oder einen der sonstigen Bestandteile dieses Arzneimittels sind. Wie alle Arzneimittel kann auch dieses Arzneimittel Nebenwirkungen haben, die aber nicht bei jedem auftreten müssen. Die folgenden Nebenwirkungen wurden berichtet Häufig (kann bis zu 1 von 10 Behandelten betreffen) Reizungen der Augen oder Augenschmerzen Augenentzündungen Gelegentlich (kann bis zu 1 von 100 Behandelten betreffen) Verschwommenes Sehen, nach dem Eintropfen ins Auge Augentrockenheit Augenlidirritationen Bindehautentzündung Erhöhte Lichtempfindlichkeit Sichtbare Einblutungen unter der Augenoberfläche Kopfschmerzen Benommenheit Hautausschlag (auch in Verbindung mit Juckreiz) Ekzem (juckender, geröteter, brennender Hautausschlag) Mundtrockenheit Allergische Reaktionen (Schwellung des Gesichtes und des Augenlids eingeschlossen) und Verstärkung des Schweregrades bestehender allergischer Zustände, wie Asthma und Hautausschlag Nicht bekannt: Häufigkeit auf Grundlage der verfügbaren Daten nicht abschätzbar Schwindel Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht angegeben sind. Anwendung zusammen mit anderen Arzneimitteln Wenn Sie zusätzlich zu dem Präparat andere Augentropfen anwenden müssen, sollten die beiden Arzneimittel im Abstand von mindestens 5 Minuten angewendet werden.</l19,68 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer?
Was ist der Unterschied zwischen Körperschaftsteuer und Gewerbesteuer? **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.